2026年上半年IPO数据显示市场集资回升。本文拆解资金用途、盈利与现金差异,以及持仓相对成交量的退出压力,说明总集资额不能回答哪些投资问题。
市场动能回来,交易判断仍要逐宗完成
香港上半年上市宗数
首次公开招股集资额
集资额按年增幅
87宗上市说明什么,没有说明什么
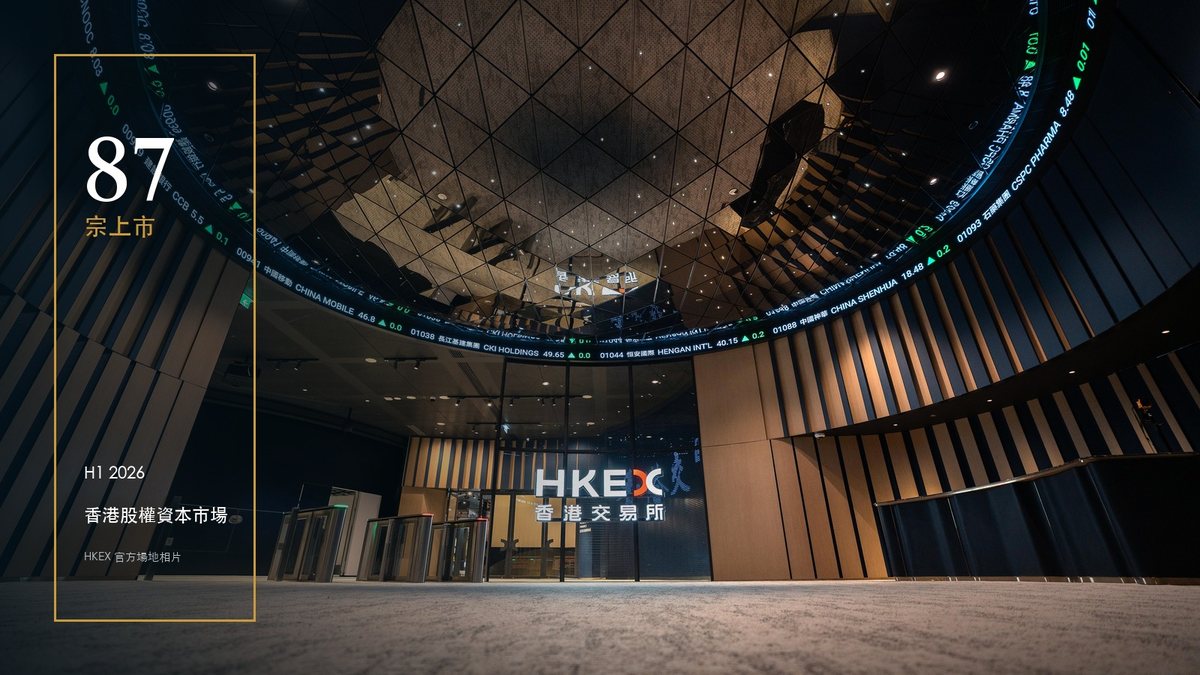
香港交易所7月16日公布的上半年回顾显示,截至2026年6月30日,87宗上市合共集资2,102亿港元;2025年同期为44宗、1,094亿港元,集资额按年增加92.1%。这是上半年历史数据,并非截至10月的最新市场总额。
它回答的是「市场能否完成股权融资」,没有回答「这只新股值多少」。总额也不能算出投资者的平均回报:大型交易的权重、实际获配股数、买卖价格与费用,都没有包括在这组数字内。把集资增长当成认购胜率,两者之间少了交易层面的证据。
 打开完整尺寸图片 ↗
先追踪新股带来的钱,流向谁
阅读招股章程时,可把发售股份分为公司发行的新股及原股东出售的旧股,再分别核对款项归属;不能把整笔发售金额都当成公司的新增现金。对公司收到的净款项,应把用途与现有资产负债表对照。
例如,一家公司用上市款项偿还借款,利息负担可能下降,但这本身不等于产能或销售增加。若募资用于扩产,则要看投入时间、现有产能使用率,以及需求有何证据。G70的判断是:只有写得出「这笔钱如何改变未来现金流」,资金用途才算进入估值分析。这是分析方法,并非对任何发行人的评价。
估值先对齐分母,再谈便宜
比较市盈率之前,先把盈利口径对齐:是历史盈利还是预测盈利?是否包括一次性出售收益?股数是否已反映上市发行及潜在摊薄?盈利快速增长但应收款同步增加,也需要再看经营现金流,避免把尚未收回的收入当成可用现金。
未盈利公司不能靠一个没有分母的市盈率判断。较有用的问题是:现有现金加上上市所得,可支持多久的运营及已承诺投资?若增长较慢,下一轮融资是否更早出现?任何推算都应列明现金消耗及收入假设;它不是发行人的已实现结果。
退出能力要用自己的持仓测试
港交所的常见问题说明,基石投资者一般获确定配售,相关IPO股份由上市日起受六个月禁售限制。阅读个别交易仍须核对招股章程所载安排及例外;禁售期届满代表股份可能出售,并不代表一定出售。
以下只是假设计算:持仓500万港元,若参考的每日成交金额为1,000万港元,并假设每天只出售相当于该成交额5%的金额,需约10个交易日;若成交额减半,则约需20日。这没有计入价格下跌、买卖差价或市场冲击,也不是成交量预测。
新股认购前尚无上市后的实际成交纪录,上述测试只能使用明确标示的情景,上市后再以实际数据复核。家族若在同一时段有税款、贷款或其他现金支出,预计出售所得不宜直接当成到期可用现金。
 打开完整尺寸图片 ↗
作出决定时,留下可以被推翻的理由
一份有用的认购记录,应能对应到具体证据:公司净得款项的用途、估值依赖的盈利或现金假设,以及持仓在低成交情景下需要的退出时间。若其中一项仍无法解释,延后判断本身就是可行选项。
G70可协调家族与相关专业机构整理上述资料,并把现金需要放回整体家族安排。个别证券的研究、适合性评估及受规管投资服务,由相关持牌机构独立提供。
G70 IPO决策检查
让认购理由对应可核实的证据
在市场总额之外,逐一解释公司收到什么、定价依据和退出条件。
- 分清公司净得款项与原股东出售所得
- 统一盈利、现金流与潜在摊薄口径
- 用持仓及低成交情景测试所需时间
官方及原始资料来源
原发布日期:2026年8月17日。本文保留2026年上半年历史数据的分析定位;资料重新核查及内容更新:2026年10月21日。市场数据并非截至更新日的最新累计。