2026年上半年IPO數據顯示市場集資回升。本文拆解資金用途、盈利與現金差異,以及持倉相對成交量的退出壓力,說明總集資額不能回答哪些投資問題。
市場動能回來,交易判斷仍要逐宗完成
香港上半年上市宗數
首次公開招股集資額
集資額按年增幅
87宗上市說明甚麼,沒有說明甚麼
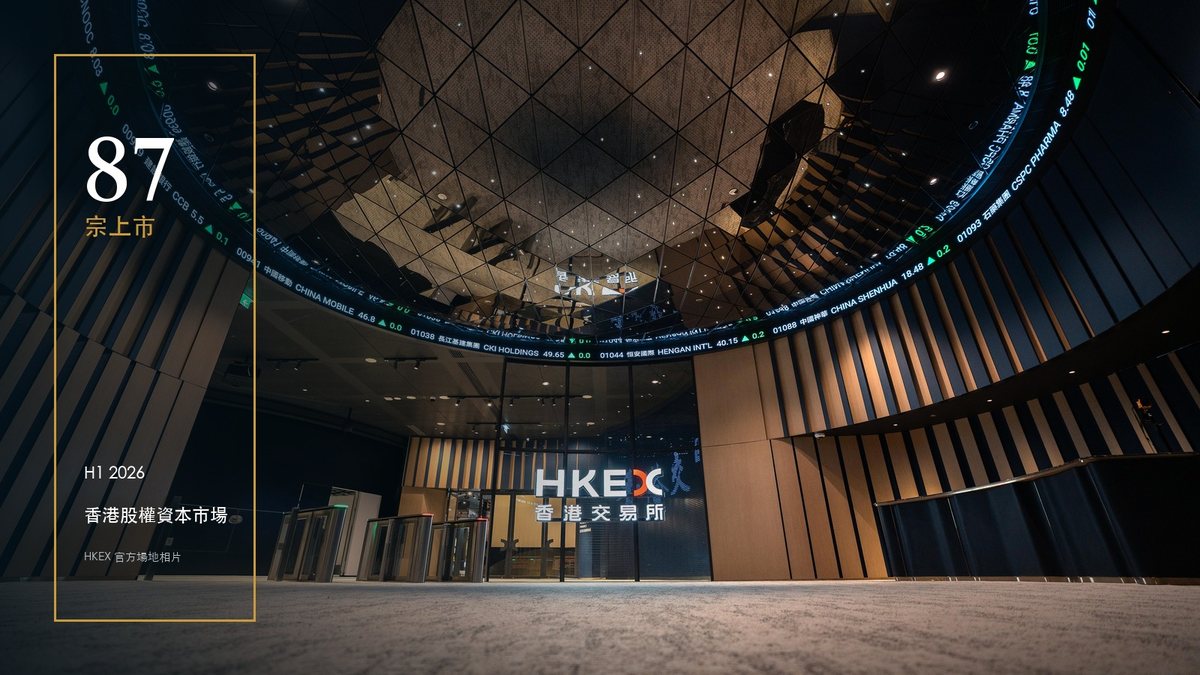
香港交易所7月16日公布的上半年回顧顯示,截至2026年6月30日,87宗上市合共集資2,102億港元;2025年同期為44宗、1,094億港元,集資額按年增加92.1%。這是上半年歷史數據,並非截至10月的最新市場總額。
它回答的是「市場能否完成股權融資」,沒有回答「這隻新股值多少」。總額也不能算出投資者的平均回報:大型交易的權重、實際獲配股數、買賣價格與費用,都沒有包括在這組數字內。把集資增長當成認購勝率,兩者之間少了交易層面的證據。
 開啟完整尺寸圖片 ↗
先追蹤新股帶來的錢,流向誰
閱讀招股章程時,可把發售股份分為公司發行的新股及原股東出售的舊股,再分別核對款項歸屬;不能把整筆發售金額都當成公司的新增現金。對公司收到的淨款項,應把用途與現有資產負債表對照。
例如,一家公司用上市款項償還借款,利息負擔可能下降,但這本身不等於產能或銷售增加。若募資用於擴產,則要看投入時間、現有產能使用率,以及需求有何證據。G70的判斷是:只有寫得出「這筆錢如何改變未來現金流」,資金用途才算進入估值分析。這是分析方法,並非對任何發行人的評價。
估值先對齊分母,再談便宜
比較市盈率之前,先把盈利口徑對齊:是歷史盈利還是預測盈利?是否包括一次性出售收益?股數是否已反映上市發行及潛在攤薄?盈利快速增長但應收款同步增加,也需要再看經營現金流,避免把尚未收回的收入當成可用現金。
未盈利公司不能靠一個沒有分母的市盈率判斷。較有用的問題是:現有現金加上上市所得,可支持多久的營運及已承諾投資?若增長較慢,下一輪融資是否更早出現?任何推算都應列明現金消耗及收入假設;它不是發行人的已實現結果。
退出能力要用自己的持倉測試
港交所的常見問題說明,基石投資者一般獲確定配售,相關IPO股份由上市日起受六個月禁售限制。閱讀個別交易仍須核對招股章程所載安排及例外;禁售期屆滿代表股份可能出售,並不代表一定出售。
以下只是假設計算:持倉500萬港元,若參考的每日成交金額為1,000萬港元,並假設每天只出售相當於該成交額5%的金額,需約10個交易日;若成交額減半,則約需20日。這沒有計入價格下跌、買賣差價或市場衝擊,也不是成交量預測。
新股認購前尚無上市後的實際成交紀錄,上述測試只能使用明確標示的情景,上市後再以實際數據覆核。家族若在同一時段有稅款、貸款或其他現金支出,預計出售所得不宜直接當成到期可用現金。
 開啟完整尺寸圖片 ↗
作出決定時,留下可以被推翻的理由
一份有用的認購記錄,應能對應到具體證據:公司淨得款項的用途、估值依賴的盈利或現金假設,以及持倉在低成交情景下需要的退出時間。若其中一項仍無法解釋,延後判斷本身就是可行選項。
G70可協調家族與相關專業機構整理上述資料,並把現金需要放回整體家族安排。個別證券的研究、適合性評估及受規管投資服務,由相關持牌機構獨立提供。
G70 IPO決策檢查
把認購理由連到可核對的證據
市場總額之外,逐宗解釋公司收到甚麼、價格依靠甚麼,以及怎樣退出。
- 分清公司淨得款項與原股東出售所得
- 把盈利、現金流與潛在攤薄對齊
- 用持倉及低成交情景測試所需時間
官方及原始資料來源
原發布日期:2026年8月17日。本文保留2026年上半年歷史數據的分析定位;資料重新核查及內容更新:2026年10月21日。市場數據並非截至更新日的最新累計。