2026年上半期のIPO調達額は増えました。ただし、それだけでは投資収益は分かりません。調達資金の使途、利益と現金の違い、保有額に対する売却余力を検討します。
モメンタム回復後も案件ごとの検証を
香港の上場件数
IPO調達額
調達額の前年比増加率
87件の上場から分かること
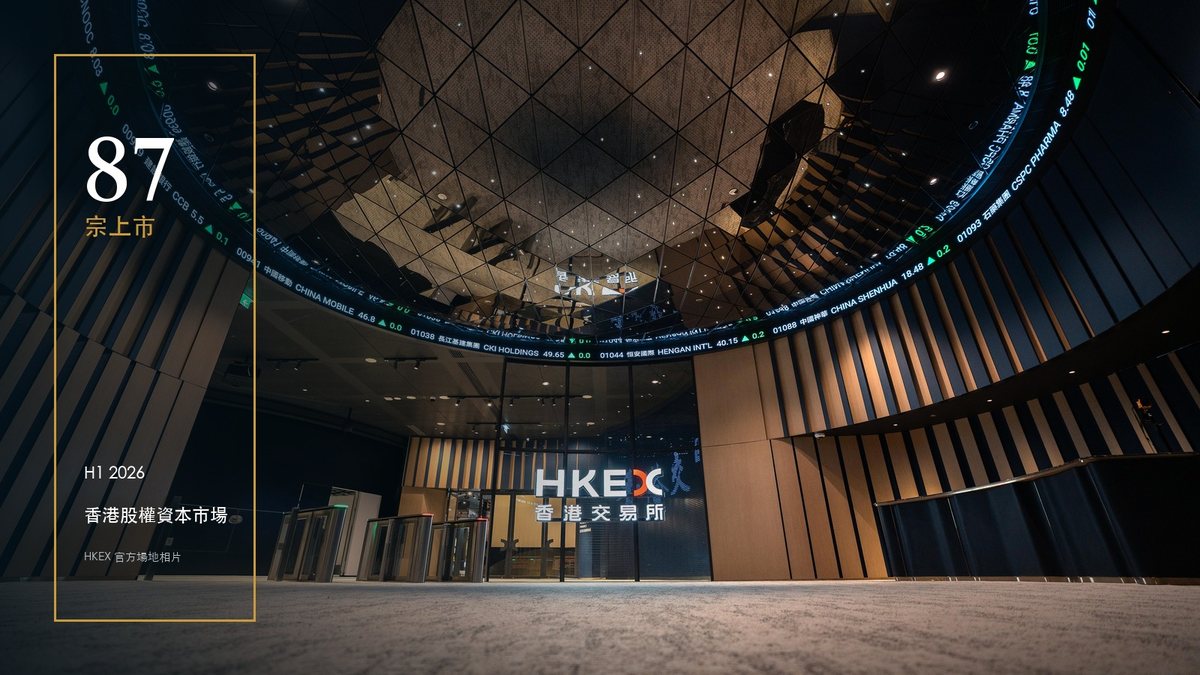
香港取引所(HKEX)が7月16日に公表した回顧によると、2026年6月30日までの上半期には87件の上場で合計2,102億香港ドルが調達されました。前年同期は44件、1,094億香港ドルで、調達額は92.1%増です。これは上半期の実績であり、10月までの最新累計ではありません。
この数字が示すのは、企業が株式市場で資金を調達できたということです。個別銘柄の適正価格や投資家の平均収益は分かりません。収益を判断するには、案件の規模、実際の割当株数、売買価格、手数料が必要です。調達額の増加を、そのまま投資の成功確率に読み替えることはできません。
 原寸の画像を開く ↗
調達資金の受取人と使途を追う
目論見書では、会社が発行する新株と既存株主が売却する株式を分け、代金を誰が受け取るかを確認します。募集・売出しの総額すべてを、会社に入る新たな現金とみなすことはできません。そのうえで、会社の手取り額と使途を既存の貸借対照表と照らし合わせます。
借入返済なら利息負担が減る可能性はありますが、それだけで生産能力や売上が増えるわけではありません。設備増強なら、支出時期、既存設備の稼働状況、需要の根拠が検討対象です。G70は、その資金が将来のキャッシュフローをどう変えるのか説明できるかを重視します。これは分析方法であり、特定の発行体の評価ではありません。
割安さを比べる前に、利益の定義をそろえる
株価収益率を比べる際は、実績利益か予想利益か、一時的な売却益を含むか、株数にIPOや潜在的な希薄化が反映されているかをそろえる必要があります。売上と同時に売掛金が増えているなら、営業キャッシュフローも別に確認します。計上された売上が、すでに回収済みの現金とは限りません。
赤字企業には、利益を分母とする株価収益率は使えません。手元資金と上場による手取り額で、運営費と確定した投資支出をどこまで賄えるかを試算する方が有用です。成長が遅れれば、追加調達の必要時期が早まる可能性もあります。試算には資金消費と売上の前提を明記し、実績と混同しないことが必要です。
自分の保有額で売却余力を試す
HKEXのFAQでは、コーナーストーン投資家はIPOで割当てが確約され、該当するIPO株式には上場日から6か月のロックアップがあると説明されています。個別の条件や例外は目論見書で確認する必要があります。解除は売却可能になることを意味し、実際の売却を意味するものではありません。
仮に500万香港ドルを保有し、参考となる1日の売買代金が1,000万香港ドル、売却をその5%以内に抑える前提なら、処分には約10営業日かかります。売買代金が半減すれば約20日です。価格下落、売買スプレッド、市場への影響は含まず、売買代金の予測でもありません。
IPOの申込み時点では上場後の実際の取引履歴がないため、こうした試算は仮定のシナリオとして示し、上場後の実績で見直します。同じ時期に納税や返済などがある家族は、売却予定代金を期日どおり使える現金として自動的に計上しない方がよいでしょう。
 原寸の画像を開く ↗
後で検証できる判断理由を残す
申込みの判断には、会社の手取り資金の使途、評価額を支える利益・現金の前提、低商いの場面で売却に要する期間を、具体的な根拠と結び付けます。一つでも説明できないなら、判断を延期する選択肢があります。
G70は家族と専門機関の情報整理を調整し、必要な現金を家族全体の計画と照らし合わせます。個別証券の調査、適合性評価および規制対象の投資サービスは、適切な免許を持つ機関が独立して提供します。
G70 IPO確認
申込みの理由を検証できる根拠に結び付ける
会社が受け取る資金、価格の前提、売却に必要な条件を案件ごとに確認します。
- 会社の手取り額と既存株主の売却代金を区別
- 利益・現金・潜在的希薄化の定義をそろえる
- 低商いの仮定で保有額を売却する期間を試算
公的・一次資料
初回公開:2026年8月17日。2026年上半期の実績に基づく分析として、資料を再確認し2026年10月21日に更新しました。市場数値は更新日までの最新累計ではありません。