 金融インフラと企業資金
Ensembleの24時間決済:土曜の売却代金で月曜の仕入代金を払えるか
香港金融管理局はEnsembleTXを24時間・年中無休の実価値取引に対応する段階へ進めた。ファミリービジネスにとっての実用性は、トークン化資産の決済後、支払期限までに取引先が受け付ける口座へ資金を届けられるかで決まる。
記事を読む
G70 インサイト
通貨システム、貴金属、長期的なファミリー資本に影響する要因を考察します。
57 ARTICLES
条件に一致する記事はありません。別のキーワードを試すか、条件をリセットしてください。
金融インフラと企業資金香港金融管理局はEnsembleTXを24時間・年中無休の実価値取引に対応する段階へ進めた。ファミリービジネスにとっての実用性は、トークン化資産の決済後、支払期限までに取引先が受け付ける口座へ資金を届けられるかで決まる。
記事を読む 米金融政策
10月の会合では2名が利上げを支持した。米ドル預金、変動金利の借入、債券を併せ持つファミリーにとって、それぞれの金利や価格がいつ見直されるかが重要になる。
記事を読む 貿易と運転資金
輸出額の急増が、すべての企業の受注増を意味するわけではありません。新規受注を得たファミリー企業には、見積額に加え、顧客の入金前に仕入れ・生産・出荷でいくら支払うかという計算が必要です。
記事を読む 人民元流動性
香港金融管理局が発表した主要流動性供給銀行制度の拡大は10月27日に発効します。銀行への短期資金支援と、企業が実際に使える融資枠や調達費用は、分けて考える必要があります。
記事を読む 銀行コンプライアンス
香港金融管理局は10月22日、口座開設に関する防贈収賄管理の強化を求めた。仲介者を利用するファミリー企業は、業務内容、支払先、約束された結果を分けて確認する必要がある。
記事を読む 市場決済
決済までの一日が短くなると、為替取引、約定の配分、社内承認も前倒しになります。資産が十分にあっても、支払いに間に合うとは限りません。
記事を読む 中国経済とファミリービジネス
中国経済の成長率が第3四半期に上昇した。在庫の積み増し、生産能力の拡大、借入の増額を検討するファミリービジネスにとって、次に確かめたいのは、その改善が自社の受注と粗利益に表れているかどうかだ。
記事を読む 世界経済とファミリー資本
ある投資ではテクノロジー企業の株式を保有し、別の投資ではデータセンターを所有する。ファミリー企業は関連工事向けに製品を供給する。資産分類上は株式、不動産、事業に分かれていても、収入が同じ顧客群によるAI支出の拡大に依存していれば、実際の分散は分類表に見えるほど進んでいない可能性がある。
記事を読む クロスボーダー金融の実務
国境・地域をまたいで銀行口座を開設したり融資を申請したりする際、銀行は顧客から提出された情報を確認する必要がある。書類を送信できても、受け取る側には確認が残る。これは発行元機関が保有する書類と同じ版なのか。
記事を読む G70 季節のご挨拶
年長のご家族と食卓を囲み、遠く離れた家族には電話を。重陽節に、大切な人と過ごす時間を。
記事を読む 規制動向
SFC が公募ファンド規則の意見募集結果を公表しました。デリバティブ、解約条件、商品の移行時期を個別に確認し、制度の改善を低リスクの保証と捉えない視点を紹介します。
記事を読む 金融インフラと国際事業
米ドルとリンギットのPvP決済接続は2006年から存在します。今回の協力は決済インフラ、証券保管、ステーブルコイン政策に及びます。それぞれが取引のどの部分を扱い、どの段階にあるのかを整理します。
記事を読む デジタル資産とリスク
IMFの10月8日の記事は、トークン化を権利と決済の問題として捉え直すものです。商品を検討する家族は、何が記録され、誰に権利を行使でき、退出時にどう資金を受け取るのかを確認できます。
記事を読む 規制動向
HKEX の第 2 段階の意見募集は上場後の企業取引が対象です。提案と現行規則を区別し、取引資料、関係者、意思決定の記録を整える視点を紹介します。
記事を読む ファミリーガバナンス
香港の個人情報保護当局が公表した新たな指針を踏まえ、ファミリーオフィスが確認できる最小権限、人的承認、利用終了時のデータ処理を考えます。
記事を読む ファミリーの財務ガバナンス
同じ銀行で口座を増やしても、個人の保護上限は増えません。共同名義口座の計算例から、預金者・対象銀行・商品を分け、保護対象とすぐ使える現金の違いを考えます。
記事を読む ファミリーの財務ガバナンス
保険契約、請求期限、やり取りの記録を整理し、必要なときに連絡先と提出資料を確認できるようにします。
記事を読む G70 資産管理の視点
評価報告書は資産の確認に役立ちます。売却の準備には、評価日、前提、保有権利、資金需要について別途検討が必要です。
記事を読む G70 季節のご挨拶
心をひとつに、未来へ。G70グローバル・マルチファミリーオフィスは、中国の国慶節を祝い、繁栄と平和、さらなる発展を心よりお祈り申し上げます。
記事を読む 香港市場
香港SFCの行動計画に示された市場インフラを整理します。現行措置、段階的に進む項目、検討段階の構想を区別し、ファミリーの取引・運営上の準備を考察します。
記事を読む G70の歩み
2026年9月28日、G70は3周年の節目を迎えました。信頼を寄せ、ともに歩んでくださったご家族、パートナー、チームの皆さまに心より感謝申し上げます。
記事を読む G70 季節のご挨拶
中秋節は、再会と思い、そして世代を超えた継承を大切にする節目です。G70グローバル・マルチファミリーオフィスより、ご家族皆様の平安と円満を心よりお祝い申し上げます。
記事を読む FRBの金融政策
FRBは2026年9月16日、フェデラルファンド金利の目標レンジを25bp引き上げ、3.75%~4.00%とすることを全会一致で決めた。決定は判明したが、現金、債券、為替、資金調達は同じ速さや方向で反応するとは限らない。
記事を読む 中国の物価
2026年8月、中国の消費者物価指数は前年同月比0.8%、工業生産者出荷価格指数は3.8%上昇した。両指標とも上昇したが、生産段階の上昇が速いからといって、消費者価格も同じ比率で上がるとは限らない。
記事を読む サイバーセキュリティとガバナンス
国際決済銀行の金融安定研究所が公表した論文は、フロンティアAIが脆弱性の発見、攻撃ツールの開発、複数段階の攻撃の実行を支援し得ると分析している。ファミリーオフィスのリスクは自社システムだけでなく、クラウド、ソフトウェア、銀行接続、外部サービス事業者からも入り得る。
記事を読む 香港と中東
香港とドバイの金融市場・規制関係四機関が戦略ワーキンググループを設立した。協力分野はサステナブルファイナンス、イスラム金融、イノベーション、資本市場、市場接続を含む。現時点で確認できるのは協力枠組みであり、具体的な商品、日程、参加資格、決済方法は公表されていない。
記事を読む 中国製造業
8月の中国製造業PMIは49.8に上昇しました。7月より改善したものの、全面的な回復とは言えません。大企業は拡張圏に戻りましたが、中小企業は依然として弱く、原材料費も上昇しています。
記事を読む 金融技術とガバナンス
香港の金融監督当局4機関は、GenA.I. Sandbox++の第1期に36件のユースケースを選定しました。AIは質問への回答だけでなく、データの参照、ツールの利用、業務の実行も可能です。能力が高まるほど、権限と責任を明確にする必要があります。
記事を読む 人民元金利リスク
香港取引所はオフショア市場で唯一の中国国債先物を導入し、香港で人民元の金利リスクを管理する手段を提供しました。ただし、先物は保険ではなく、レバレッジ、証拠金、価格差のリスクも伴います。
記事を読む 香港の資産運用
香港の2025年の運用資産残高は42.2兆香港ドル、純資金流入は2.1兆香港ドルとなりました。資産運用市場の拡大を示しますが、1年間に42.2兆香港ドルの新規資金が流入したという意味ではありません。
記事を読む 保険資金とETF
投資可能な範囲が広がっても、買い需要が自動的に生まれるわけではありません。重要なのは、保険会社の商品選定、為替・流動性リスクの管理、そして香港ETF市場が長期の機関投資家資金を受け止められるかです。
記事を読む 香港経済とファミリーの意思決定
GDPは経済全体の生産額であり、個々の家計の収入表ではありません。輸出、サービス、消費、雇用が異なる速度で動くとき、良好なマクロ指標と弱い生活実感は同時に存在します。
記事を読む 決済管理と企業リスク
香港SFCの2026年8月通達は、規制対象機関による顧客からの入金を扱います。授権設定、銀行口座名義の確認、一連の資金移動を解説し、一般企業への示唆と規制上の要請を分けます。
記事を読む ロボット産業と公開市場
人型ロボットは映像ニュースになりやすい一方、上場企業の価値を決めるのは、製品売上、粗利益率、研究開発効率、サプライチェーンの実行力、そしてキャッシュフローです。Unitree Robotics(宇樹科技)の上場により、概念だけではなく公開資料に基づく検証が可能になりました。
記事を読む AI産業とバリュエーション
「AIはバブルか」という問いは興味深い一方で、モデル性能、企業収益、設備投資、未上場市場での企業価値をひとまとめにしてしまいます。より有用なアプローチは、どの層がすでにキャッシュフローを生み、どの層が将来の規模に依存して現在の企業価値を支えているのかを分けて確認することです。
記事を読む 越境税務と信託
CRS は新しい税金ではなく、オフショア会社がある限り CFC が自動的に課税されることもありません。 2026 年の公告第 21 号と第 15 号は、個人所得税とオフショア信託の徴収について具体的に扱っています。この 4 つの要素の関係は、「情報が見えるかどうか」、「税務上の影響があるかどうか」、「申告方法」の 3 つのレベルにあり、ひとくくりにできるものではありません。
記事を読む バイオ医療と資本
香港のバイオテクノロジー資金調達プラットフォームは形成されているが、「資本市場が活性化する」ことと「バイオ医療企業が投資に値するか」は依然として別の問題である。科学的コンセプトから市場性のある製品に至るまで、医薬品は実験、臨床試験、承認、製造、償還、商品化という複数の段階を通過する必要があります。
記事を読む 医療保障とファミリーリスク
富裕層家庭にとって、「医療費に余裕がある」ということは「家族の経済構造が損なわれていない」ことを意味するわけではない。重篤な病気は、収入、介護時間、ビジネス上の意思決定、資産の流動性、保険給付を同時に変化させる可能性があります。本当のリスクは、複数のストレス要因が同時に発生することから生じることがよくあります。
記事を読む 通貨とクロスボーダー資産
「長期的な米ドル安と長期的な人民元高」は強力な投資提案ですが、証明された事実ではありません。為替レートは 2 つの通貨間の相対価格であり、金利差、成長、インフレ、資本フロー、政策、リスク選好の影響を受けます。より強固な家族戦略は、すべての資産を為替レートの話に賭けるのではなく、通貨別の負債を管理することです。
記事を読む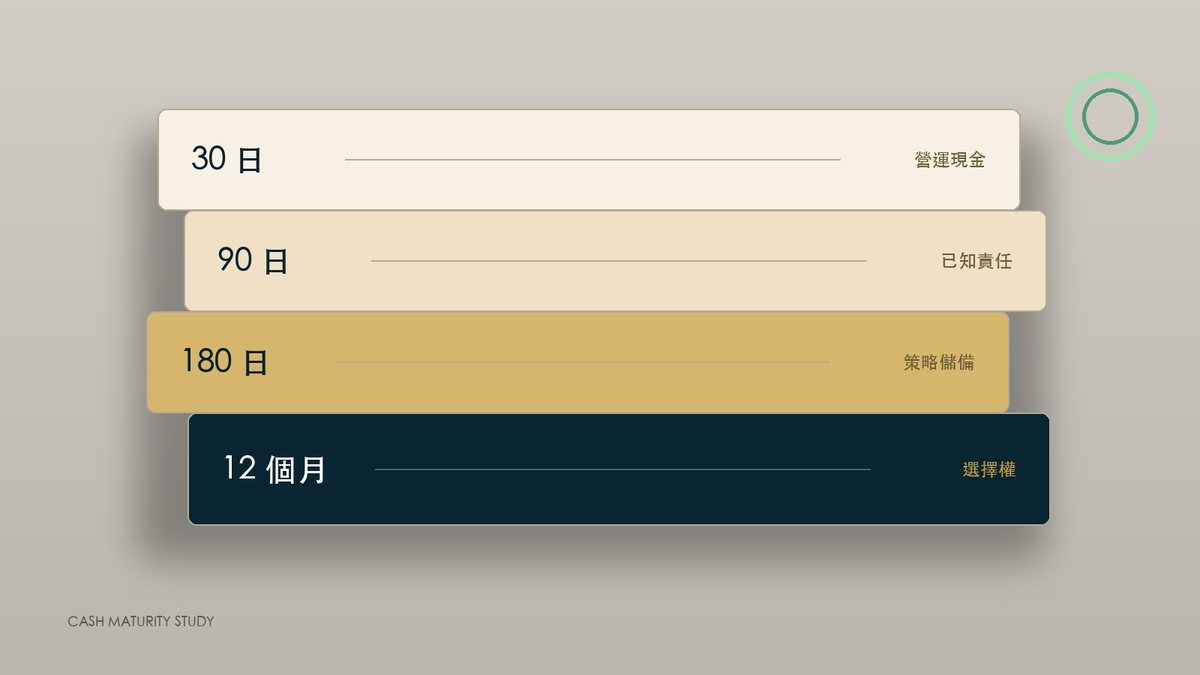 トレジャリー管理
政策金利が据え置かれても、方向性が定まったとは限りません。ファミリー資本では、運転資金、確定債務、戦略準備金、投資可能余剰を分けて管理することが重要です。
記事を読む 香港資本市場
2026年上半期のIPO調達額は増えました。ただし、それだけでは投資収益は分かりません。調達資金の使途、利益と現金の違い、保有額に対する売却余力を検討します。
記事を読む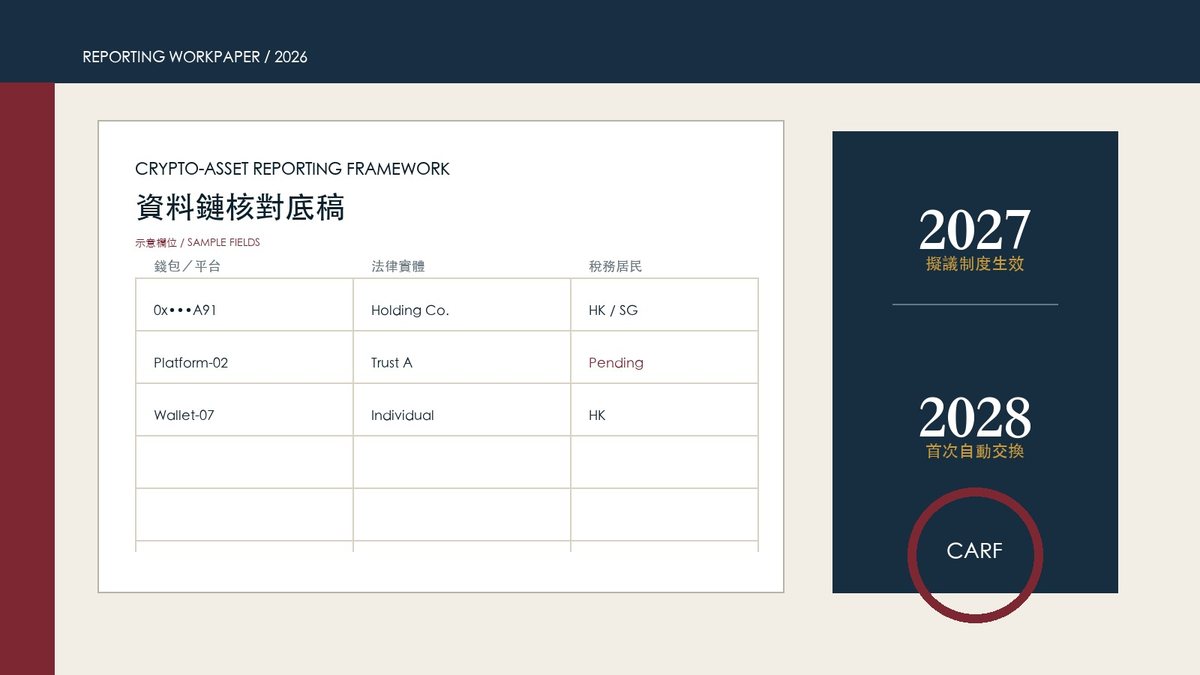 クロスボーダー・コンプライアンス
香港は2027年からCARF関連要件を導入し、2028年の初回自動情報交換を目標としています。ファミリーは資産、ウォレット、法的主体、税務居住地を照合できる状態から準備すべきです。
記事を読む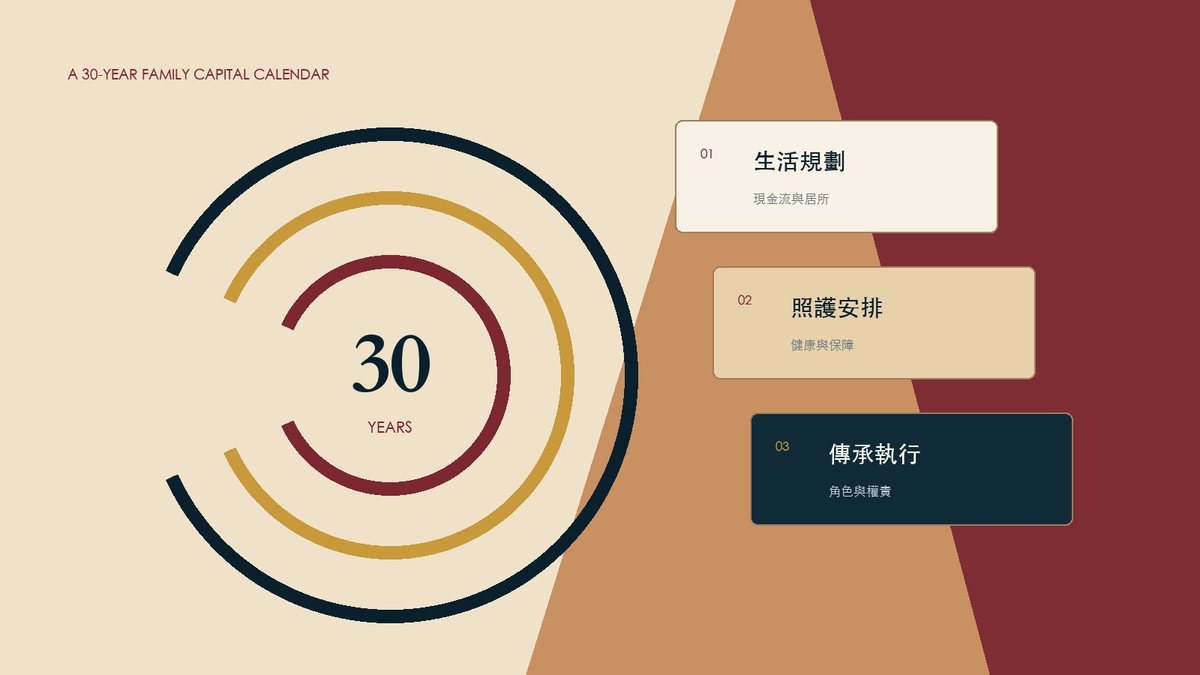 ファミリー・ガバナンス
2024年の香港の出生時平均余命は男性約83年、女性約88年で、3人以下世帯は76%でした。長寿化と世帯の小型化により、ケア、権限、資金を管理する期間も長くなります。
記事を読む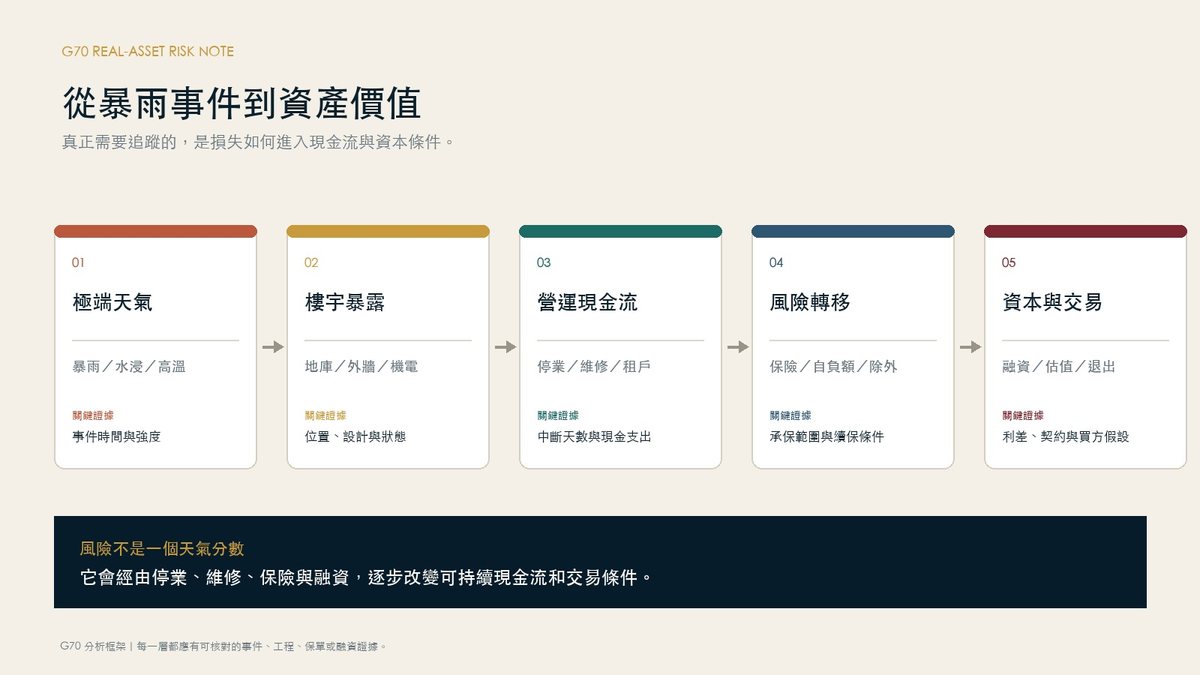 実物資産リスク
長期気候シナリオは一棟の損失予測ではありません。所有者に必要なのは、建物データ、停止時間、保険、設備投資、融資条件を一つの検証可能なリスク連鎖にすることです。
記事を読む 金と準備資産管理
6月の金市場では、中央銀行の長期的な積み増し意向と金ETFからの資金流出が同時に見られました。どちらかを選ぶのではなく、保有者の責任、時間軸、流動性の違いを分けて読む必要があります。
記事を読む エネルギー市場と事業会社
Brent月平均は4月の117.29米ドルから7月の83.76米ドルへ下落しました。しかし原油供給、輸送、精製、製品市場は同じ速度で正常化していません。企業とファミリー資産では、収益とコストがどこで改定されるかが重要です。
記事を読む 医療保障とファミリーリスク
医療保障の空白は入院日より、退職、引退、移住、家族責任の変更日に生じやすいものです。香港の保障源は分散しており、全員の責任層と終了日を一枚で管理する必要があります。
記事を読む 香港資本市場データ
香港の新規上場53件のうち36件が初日終値で公開価格を上回り、プラス率は67.9%でした。配分、融資費用、約定時点、保有期間を含まないイベント統計であり、投資家の利益確率ではありません。
記事を読む 税務ストラクチャーとファミリー・ガバナンス
持株会社を設けるだけで、ファミリーオフィスの税制優遇を受けられるわけではありません。2026年の改正案を検討する出発点は、所得を得る主体、適用制度、申告の裏付けとなる香港での活動です。
記事を読む ファミリーリスクとサイバーセキュリティ
音声、映像、電子メールまで信頼できる形で偽装できる時代には、サイバーセキュリティはマルウェアを防ぐだけでなく、指示がどのように信頼を獲得するかを再設計する課題になります。
記事を読む プライベート市場とリスク管理
検討の出発点は、ファミリーが実際に受け取れる現金です。利息、借り手のキャッシュフロー、評価、解約条件をファミリー自身の支払予定と結び付け、比較の根拠を明確にします。
記事を読む 準備資産管理と貴金属
中央銀行の金保有は市場で価格シグナルと解釈されがちです。しかし、準備資産管理が重視するのは流動性、信認、信用、政策の強靭性であり、短期取引とは論理が異なります。
記事を読む 国際税務の透明性と暗号資産
新たな報告枠組みは取引所口座だけの問題ではありません。本人情報、支配、税務上の居住地、法定通貨の流れ、オンチェーン移転を、一つのデータ記録の中で対応させる必要があります。
記事を読む 外部資産管理と投資ガバナンス
外部資産管理の価値は仲介者を一人増やすことではなく、投資判断、資産保管、評価、報告、監督を、説明責任を負う役割へ配分することにあります。
記事を読む 通貨システム
準備資産の分散、決済インフラ、貿易決済の変化を、ドル体制の突然の終焉とは切り離して考察します。
記事を読む 貴金属
中央銀行の金需要は、短期価格の方向性だけでなく、準備資産の強靭性、流動性、信頼を反映します。
記事を読む 貴金属
金は実質金利、インフレ期待、地政学、投資家心理が交わる場所にあり、その役割は環境によって変わります。
記事を読む