 中國製造業
中國製造業好轉了嗎?49.8 背後,是大型企業先回暖
8月中國製造業PMI升至49.8,情況比7月改善,但還不能稱為全面復甦。大型企業已回到擴張區間,中小型企業仍然偏弱,原材料成本也在上升。
閱讀觀點
G70 市場觀點
從貨幣體系、貴金屬與長期資本角度,分享值得家族關注的市場觀察。
31 ARTICLES
中國製造業8月中國製造業PMI升至49.8,情況比7月改善,但還不能稱為全面復甦。大型企業已回到擴張區間,中小型企業仍然偏弱,原材料成本也在上升。
閱讀觀點 金融科技與治理
香港四個金融監管機構選出首批36個GenA.I. Sandbox++測試用例。新一代AI不只回答問題,還可以讀取資料、調用工具和執行工作。能力愈大,權限和責任就愈要先說清楚。
閱讀觀點 人民幣利率風險
香港交易所推出離岸市場唯一的中國國債期貨,讓投資者在香港管理人民幣利率風險。但期貨不是保險,它同時涉及槓桿、保證金和價格差異。
閱讀觀點 香港資產管理
香港2025年管理資產總值升至42.2萬億港元,淨資金流入達2.1萬億港元。這反映香港資產管理市場擴大,但不能理解為一年內有42.2萬億港元新資金流入。
閱讀觀點 保險資金與 ETF
一項政策可以擴大可投資範圍,卻不會自動變成買盤。真正值得關注的,是保險資金會如何選擇產品、管理匯率與流動性,以及香港 ETF 市場能否承接更長期、更制度化的資金。
閱讀觀點 香港經濟與家族決策
GDP 是整體產出的總量,不是每個家庭的收入報表。當出口、服務、消費和就業以不同速度變化,宏觀數字向好與微觀體感偏弱可以同時成立。
閱讀觀點 支付控制與企業風險
付款流程愈短,授權證據就愈重要。2026 年 8 月的監管通函並非否定簡化 eDDA,而是要求持牌機構在速度與身份核實之間補回可追溯的控制。
閱讀觀點 機器人產業與公開市場
人形機器人很容易成為影像新聞,但上市公司的價值最終由產品收入、毛利、研發效率、供應鏈與現金流共同決定。宇樹科技的上市,提供了一組比概念更具體的公開資料。
閱讀觀點 AI 產業與估值
「AI 會不會是泡沫?」這個問題很吸引,但它把模型能力、企業收入、資本支出和私募估值當成同一件事。更有用的做法,是逐層檢查哪些已經產生現金流,哪些仍在用未來規模支撐今日估值。
閱讀觀點 跨境稅務與信託
CRS 不是一種新稅,CFC 也不是只要擁有離岸公司就自動補稅。2026 年第 21 號與第 15 號公告則專門處理離岸信託的個人所得稅與徵管。這四者的關係,是「資料被看見」、「應否產生稅務後果」和「如何申報」三個層次,不能混為一條口號。
閱讀觀點 生物醫療與資本
香港生物科技集資平台已經形成,但「資本市場重新活躍」和「一家生物醫療公司值得投資」仍是兩個不同問題。藥物從科學概念走到可銷售產品,需要通過實驗、臨床、審批、製造、償付與商業化多個關口。
閱讀觀點 醫療保障與家族風險
對高資產家庭來說,「付得起醫療費」不等於「家庭財務結構沒有受傷」。一次重病可以同時改變收入、照顧時間、企業決策、資產流動性和保險給付。真正的風險往往來自多個壓力在同一時間發生。
閱讀觀點 貨幣與跨境資產
「美元長期貶值、人民幣長期升值」是一個很強的投資命題,但不是已被證實的事實。匯率是兩種貨幣之間的相對價格,同時受利差、增長、通脹、資本流動、政策與風險偏好影響。更穩健的家族策略,是管理貨幣責任,不是用全部資產押一條匯率故事。
閱讀觀點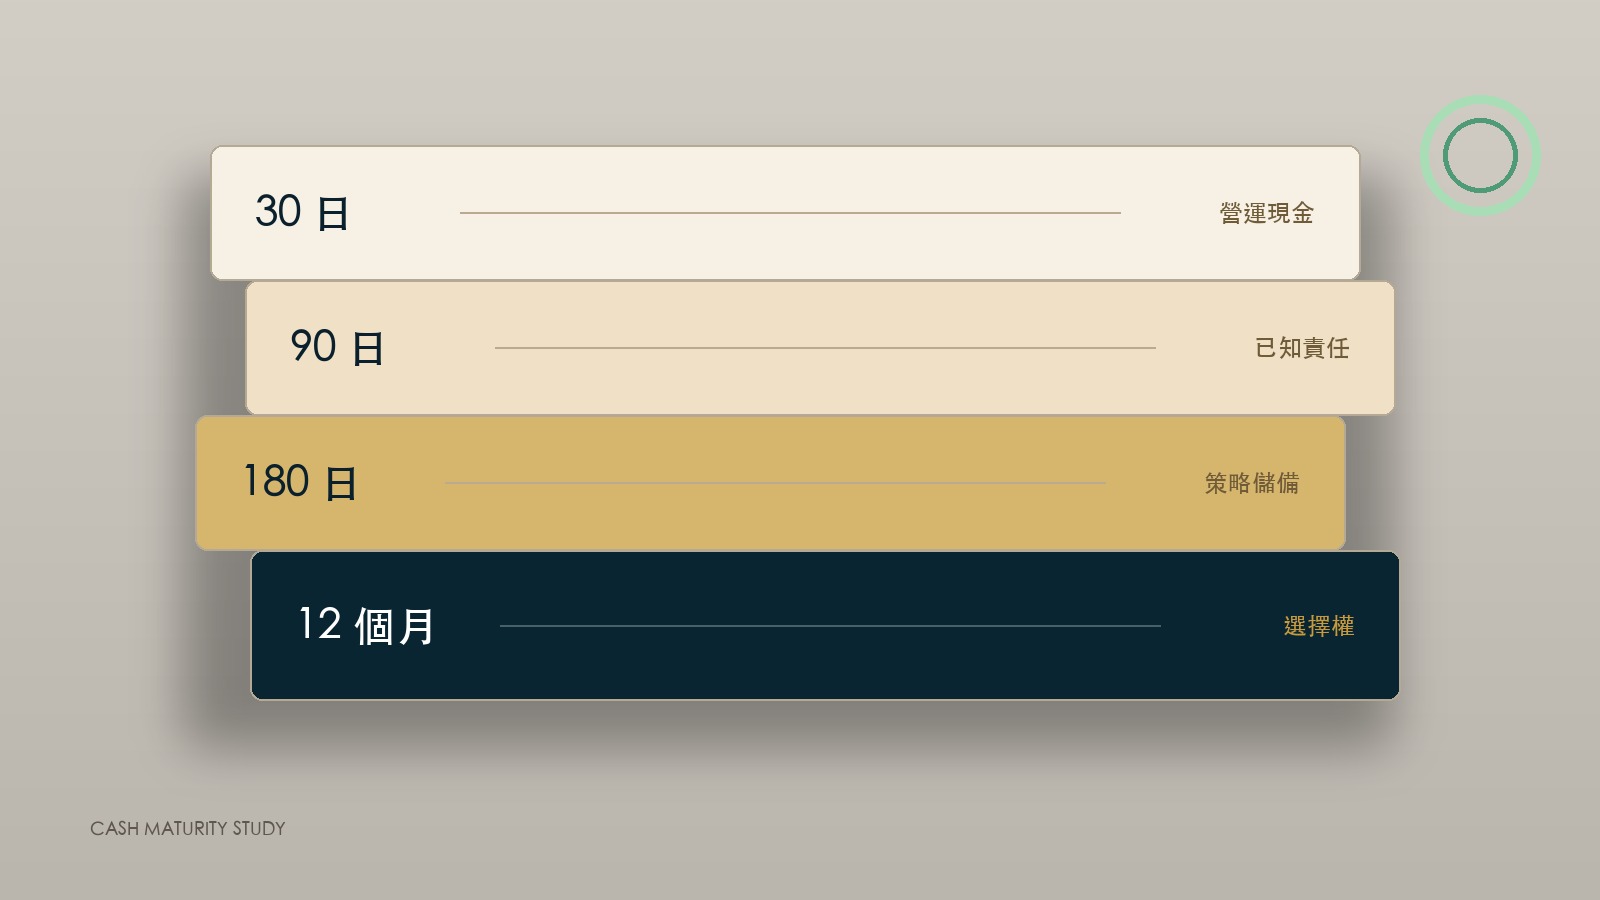 資金管理
政策利率暫時不變,不代表方向已有共識。對家族資本而言,更重要的是把營運、已知責任、策略儲備與可投資盈餘分開管理。
閱讀觀點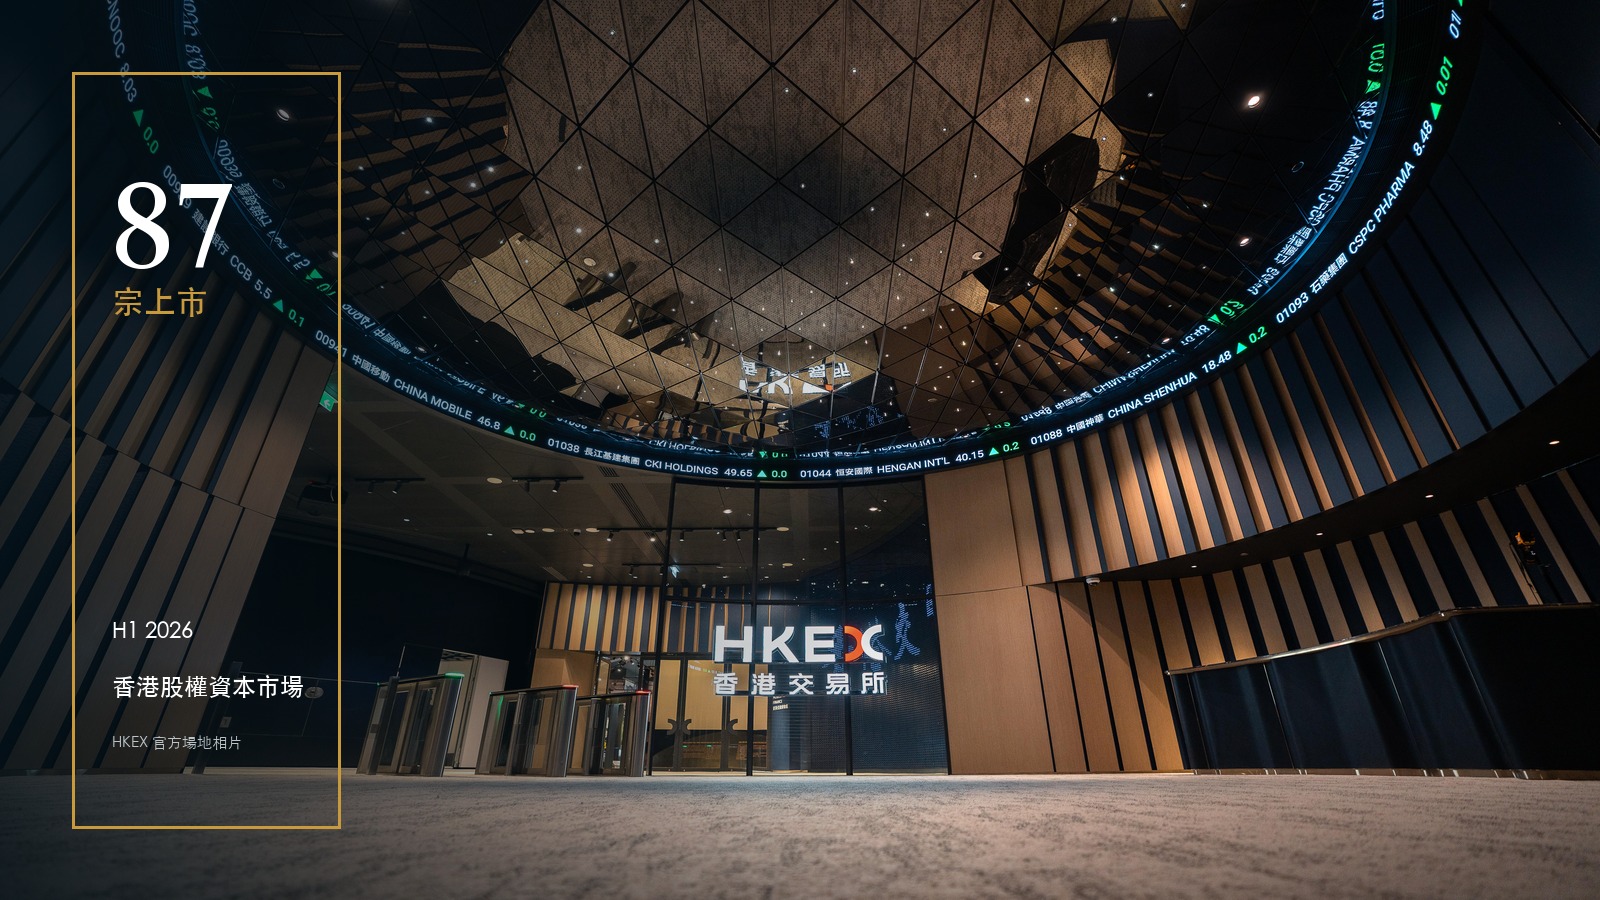 香港資本市場
香港2026年上半年IPO宗數接近翻倍、集資額按年增加92.1%。市場窗口已打開,但發行人、估值與流動性的選擇標準不能跟着放寬。
閱讀觀點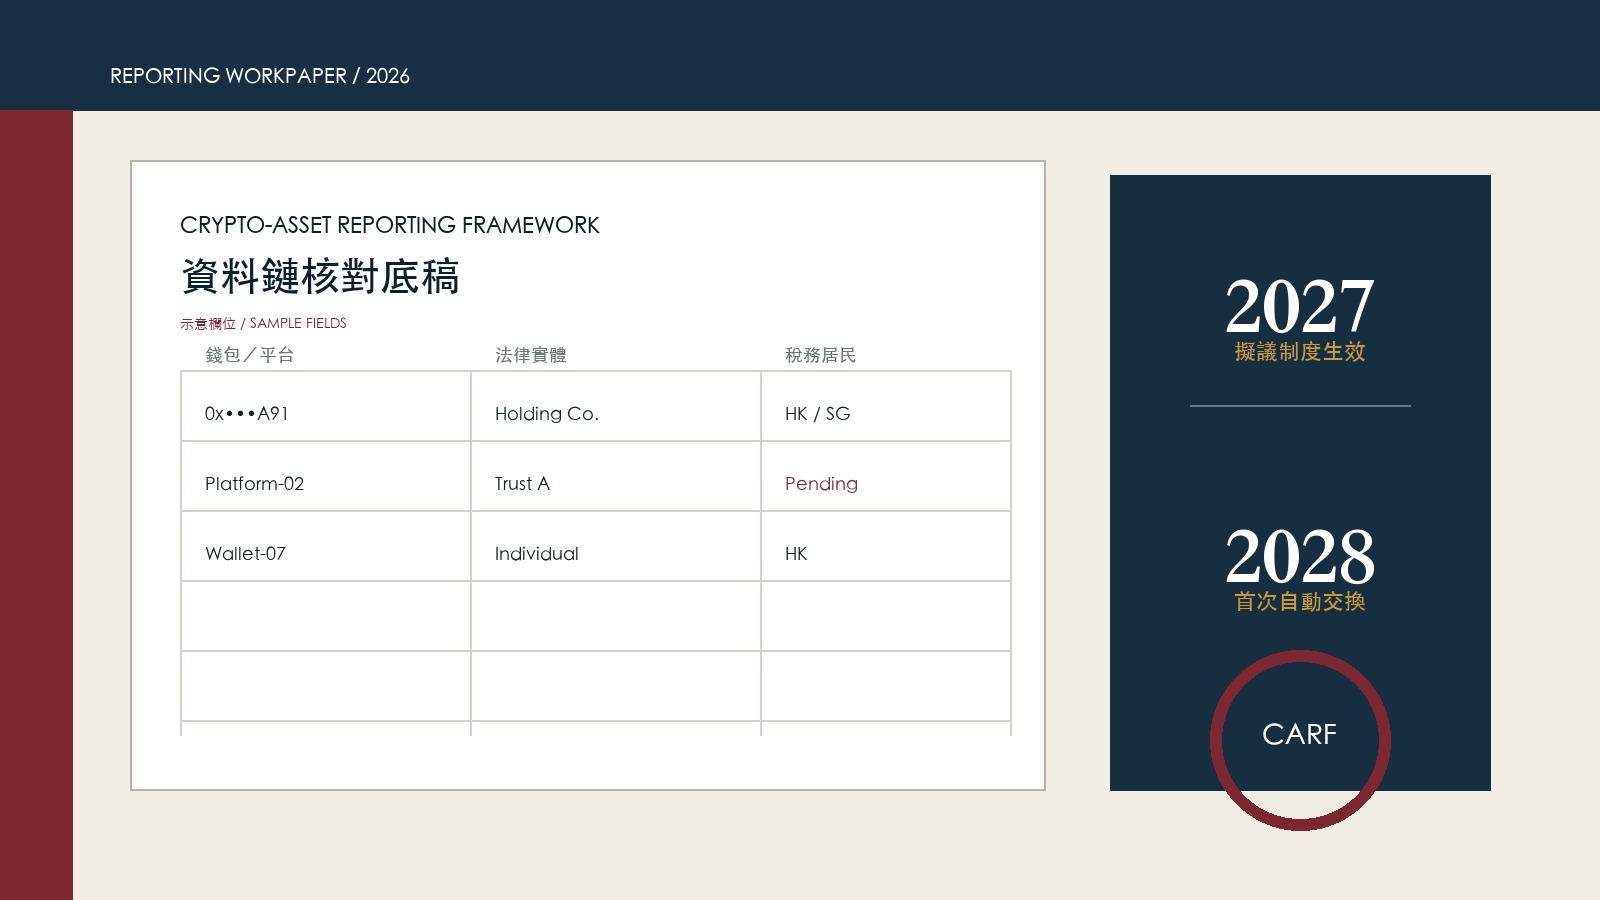 跨境合規
香港擬自2027年起實施CARF相關要求,並以2028年首次自動資料交換為目標。對跨境家族而言,準備工作從資產、錢包、法律實體與稅務居民能否對帳開始。
閱讀觀點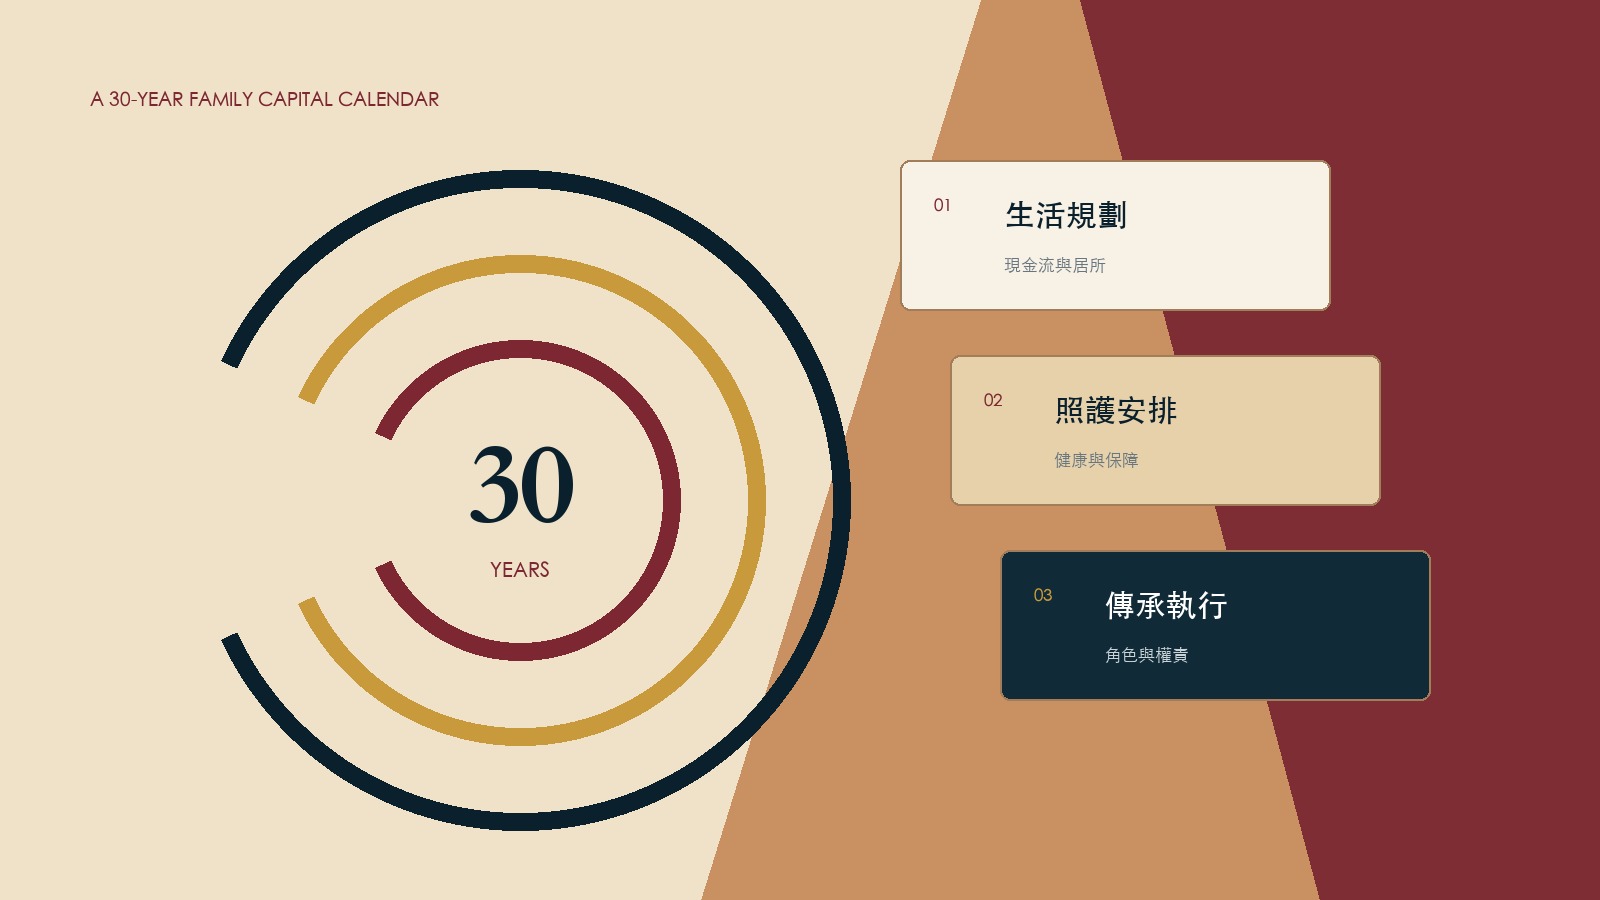 家族治理
2024年香港男性與女性出生時平均預期壽命約83年及88年;三人或以下住戶佔比升至76%。人活得更久、家庭單位變小,傳承需要覆蓋照護、決策與三十年現金流。
閱讀觀點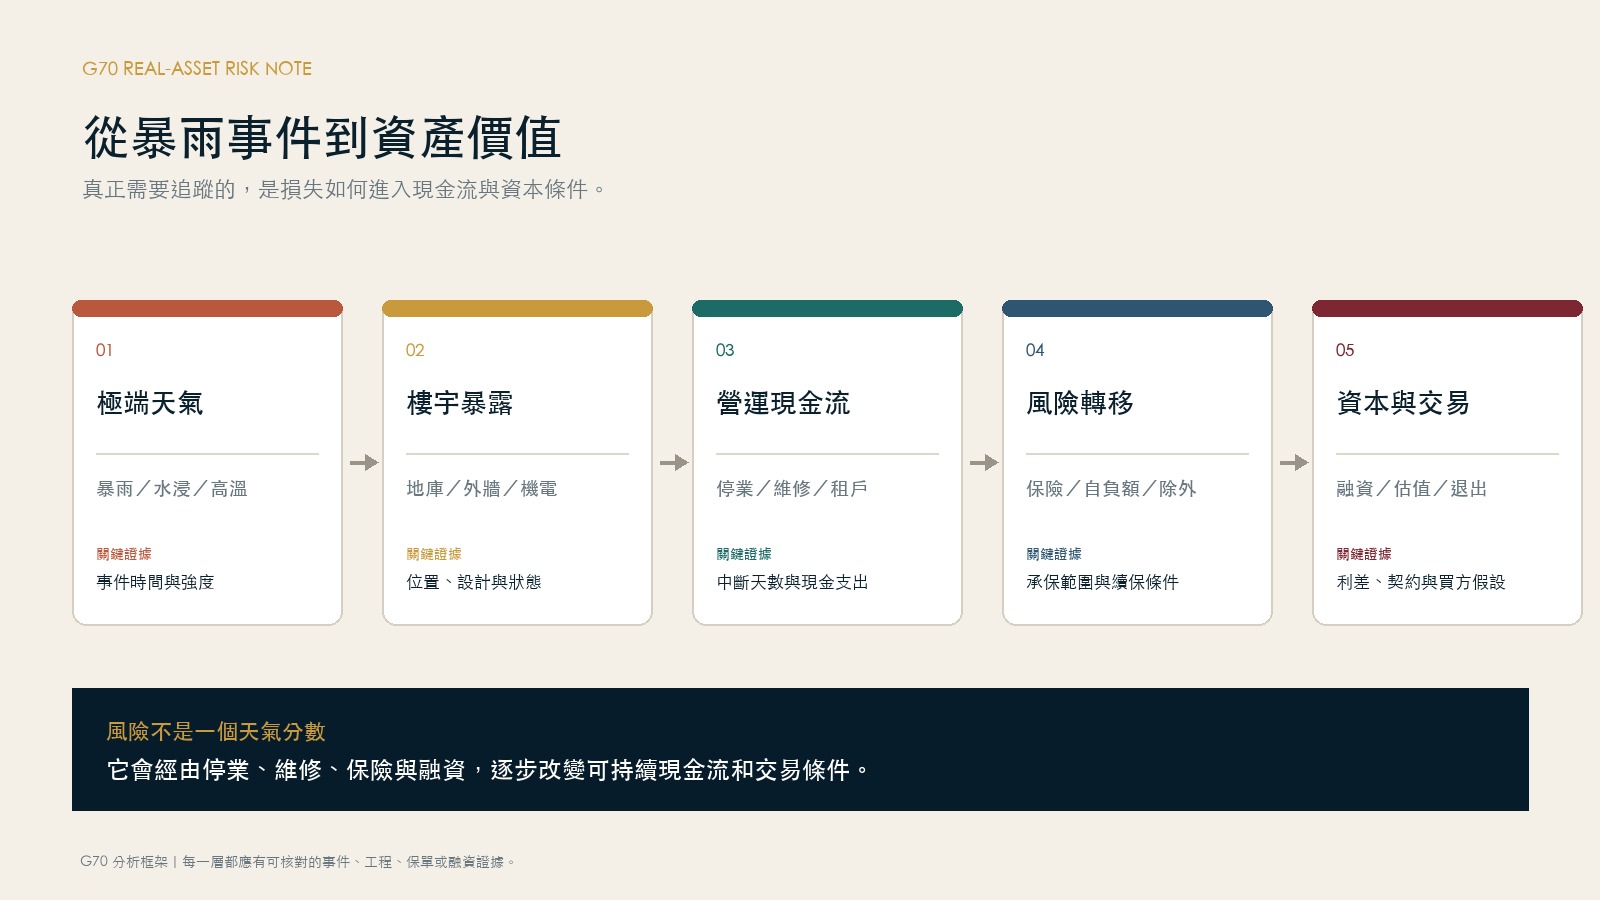 實體資產風險
長期氣候情境不是單棟物業的損失預測。對資產持有人更有用的,是把樓宇資料、停業、保險、資本開支與融資要求連成可核對的風險鏈。
閱讀觀點 黃金與儲備管理
6月的黃金市場同時出現央行長期增持意向與ETF資金流出。把兩組數據並列,目的不是選一個較可信的方向,而是辨認不同持有人、不同時間尺度及不同責任所形成的價格訊號。
閱讀觀點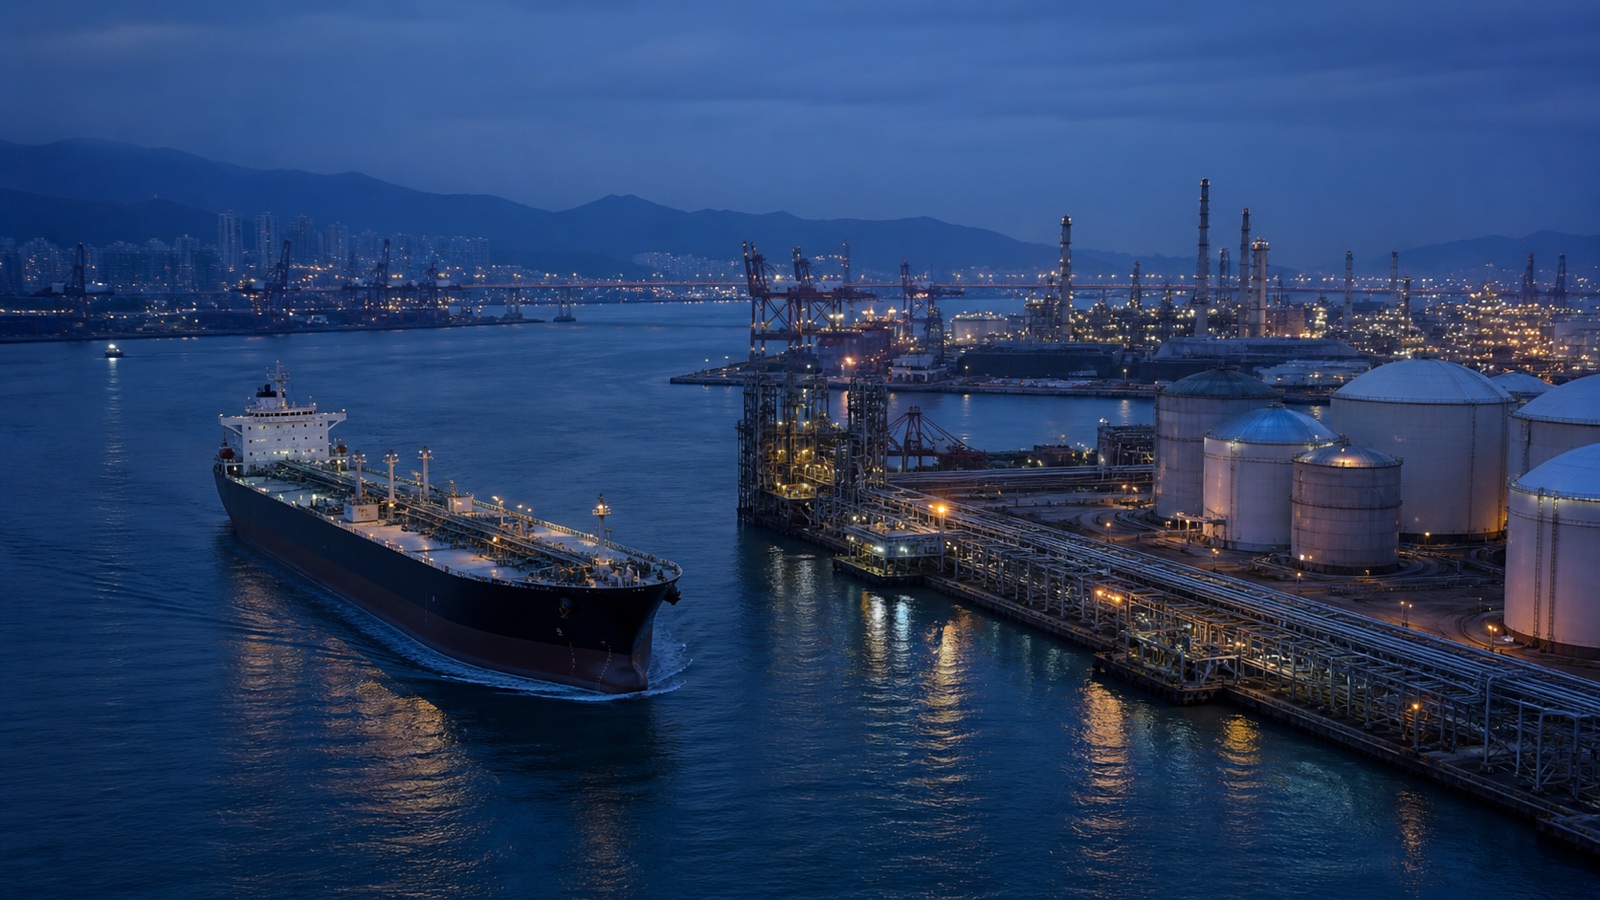 能源市場與實體企業
Brent月均價由4月117.29美元回落至7月83.76美元,表面上像一次風險消退;但原油、油輪、煉油與成品油並沒有按同一速度恢復。對企業與家族資產而言,真正的問題是成本與收入在哪一個環節重定價。
閱讀觀點 醫療保障與家族風險
醫療保障最容易出現缺口的時刻,往往不是住院當日,而是離職、退休、移居或家族角色改變的交接日。香港數據顯示保障來源十分分散;一份可靠的安排,需要把每名家庭成員、每層責任及每個終止日期放在同一張圖上。
閱讀觀點 香港資本市場數據
最近三個月53宗香港新上市樣本中,36宗首日收市高於招股價,正回報率為67.9%。這是一個可以重算的市場事件統計;它沒有包含中籤率、融資成本、實際成交時間與持倉期限,因此不能直接等同投資者的獲利機率。
閱讀觀點 稅務架構與家族治理
擬議修訂涉及的並不只是合資格資產範圍。對跨境家族而言,更重要的是申報、經濟實質、持有架構與證據管理將如何被放在同一套制度下審視。
閱讀觀點 家族風險與網絡安全
當聲音、影像和電郵都可以被可信地仿冒,網絡安全便不再只是阻擋惡意程式,而是重新設計一項指令如何取得信任。
閱讀觀點 私人市場與風險治理
私人信貸可以提供具吸引力的結構和收益,但較低的報價頻率、有限的流動性與複雜的融資連繫,要求投資者用不同於公開債券的方式理解風險。
閱讀觀點 儲備管理與貴金屬
央行黃金持有量常被市場解讀為價格訊號;然而,儲備管理關心的是流動性、信心、信用與政策韌性,邏輯與短期交易並不相同。
閱讀觀點 跨境稅務透明與數位資產
新的申報框架並非只關乎交易所帳戶。身份、控制權、稅務居民、法幣流向與鏈上轉移,將需要在同一套資料底稿中互相對應。
閱讀觀點 外部資產管理與投資治理
外部資產管理的價值,不在於增加一名中間人,而在於把投資決策、資產保管、估值、報告和監督分配給可被問責的角色。
閱讀觀點 貨幣體系
從儲備多元化、支付基建與貿易結算出發,理解正在發生的結構轉變,而不是假設美元體系會突然終結。
閱讀觀點 貴金屬
央行增加黃金儲備,更多反映儲備韌性、流動性與信心管理,而不只是對短期金價的方向判斷。
閱讀觀點 貴金屬
黃金處於實質利率、通脹預期、地緣政治與投資信心的交匯點,其角色會隨市場環境而改變。
閱讀觀點